Ende September hat der Nationalrat die steuerlich begünstigte „Aktivpension“ auf den Weg gebracht. Damit wird das (Weiter-)Arbeiten nach Erreichen des gesetzlichen Pensionsalters attraktiver gestaltet.
TPA hat die neue „Aktivpension“ unter die Lupe genommen und die wesentlichen Regelungen zusammengefasst.
Steuerfreies Arbeiten ab dem Regelpensionsalter
Personen, die das Regelpensionsalter erreicht haben und weiterhin beruflich tätig sind, erhalten einen Steuerfreibetrag von bis zu 1.250 € monatlich und werden zudem – ohne betragliche Begrenzung – von der Zahlung von Pensionsversicherungsbeiträgen befreit.
Allerdings: Diese neuen Begünstigungen gelten erst ab Erreichen des Regelpensionsalters.
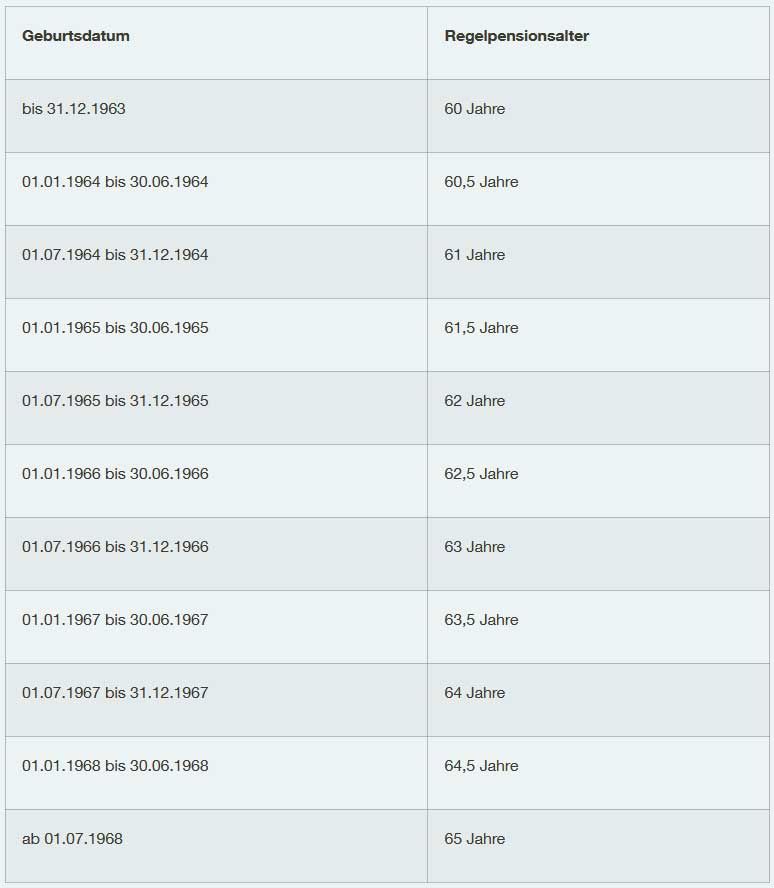
Das Regelpensionsalter für Männer ist 65 Jahre. Bei Frauen hängt im Rahmen einer Übergangsregel das Regelpensionsalter vom Geburtsdatum ab:
Die Befreiung von Steuer und Pensionsbeiträgen gilt für Pensionsbezieher, aber auch für Erwerbstätige im Pensionsalter, also Personen, die ihren bereits möglichen Regelpensionsantritt zeitlich nach hinten verlegen.
Neuerungen im Detail
Der Steuerfreibetrag gilt nur für jene Monate, in denen eine Erwerbstätigkeit ausgeübt wird. Somit handelt es sich um einen monatlichen Steuerfreibetrag. Selbständige sollten gegebenenfalls ihre durchgehende selbständige Erwerbstätigkeit dokumentieren.
Während Erwerbstätige im Pensionsalter keine Mindestanzahl an Versicherungsmonaten benötigen, erhalten Pensionsbezieher den Steuerfreibetrag nur, wenn sie bei Pensionsantritt mindestens über 40 Versicherungsjahre (Männer) beziehungsweise 34 Versicherungsjahre (Frauen) verfügen. Ab 2028 werden die Mindestversicherungsjahre für Frauen bis 2033 schrittweise auf 40 Jahre angepasst.
TPA-Steuerberater und Sozialversicherungsexperte Wolfgang Höfle rät:
„Wer die Mindestversicherungsjahre nicht erreicht, könnte gegebenenfalls Schul-/Studienzeiten nachkaufen oder eine Teilpension in Betracht ziehen, da Bezieher einer Teilpension keine Mindestversicherungsjahre benötigen.“
Personen, die schon vor dem 1.7.2026 die Alterspension beziehen, aber noch nicht die 40 / 34 Versicherungsjahre erreicht hatten, können die fehlenden Monate durch eine versicherungspflichtige Erwerbstätigkeit nach dem Pensionsstrichtag nachträglich erwerben.
Unselbständig Erwerbstätige können den Aktivitätsfreibetrag gleich in der Lohnverrechnung des Arbeitgebers geltend machen. Das Finanzministerium hat das dafür erforderliche Formular E35 bereits online gestellt.
Der Arbeitgeber sollte die Angaben des Arbeitnehmers auf Plausibilität überprüfen (insbesondere Erreichen des Regelpensionsalters). Bei Erwerbstätigen im Pensionsalter sollte eine Bestätigung der Pensionsversicherungsanstalt über den Aufschub vorliegen. Bei Pensionsbeziehern sollte der Pensionsbescheid zum Akt genommen und die nachgewiesene Anzahl der Versicherungsmonate überprüft werden.
Das Finanzministerium hat bereits einen Fragen-und-Antworten-Katalog (FAQ – Aktivpension) zum Aktivitätsfreibetrag online gestellt.
Befreiung von Pensionsversicherungsbeiträgen
Bei echten und freien Dienstnehmern entfällt der Dienstnehmer-Anteil zur Pensionsversicherung komplett.
Die Arbeitgebenden müssen allerdings den vollen Dienstgeber-Anteil zur Pensionsversicherung bezahlen. Bis Ende 2026 zahlen Dienstnehmer und Dienstgeber jeweils die Hälfte des Pensionsversicherungsbeitrages, wenn die Regelalterspension aufgeschoben wird.
Im Bereich der Selbständigen entfällt der gesetzliche Pensionsbeitrag knapp zur Hälfte, was die Situation bei Unselbständigen reflektieren soll. Für GSVG-Versicherte bedeutet das zum Beispiel, dass von bislang 18,50% ab 2027 10,18% weiterhin zu bezahlen sind und 8,32% entfallen.
Im Gegensatz zum steuerlichen Aktivitätsfreibetrag sind für die Befreiung von den Pensionsbeiträgen keine Mindestversicherungsjahre für Pensionsbezieher vorgesehen. Der Arbeitgeber sollte aber überprüfen, ob das Regelpensionsalter erreicht ist und entweder ein Anspruch auf Regelalterspension besteht oder bereits eine Alterspension bezogen wird.
Das Sozialministerium hat ebenfalls einen Fragen-und-Antworten-Katalog (wichtige Fragestellungen) online gestellt.
Familiäre Mitarbeit neu denken
Bei vielen Selbständigen arbeiten nahe Angehörige unentgeltlich oder nur für geringe Bezüge mit. Die Mitarbeit von Eheleuten muss aber nicht zwingend im Rahmen der ehelichen Beistandspflicht erfolgen. Bei einer nicht nur geringfügigen Mitarbeit ist es rechtlich möglich, ein entgeltliches Vertragsverhältnis zu begründen, das je nach Sachverhalt ein echtes oder freies Dienstverhältnis oder aber eine selbständige Erwerbstätigkeit ist.
„Die ideale Konstellation besteht darin, dass der mitarbeitende Ehepartner steuer- und pensionsfreies Einkommen lukrieren kann, während der andere, selbständige Ehepartner die Personalkosten als Betriebsausgabe steuerlich geltend machen kann. Die faktischen Gegebenheiten sollten jedenfalls mit schriftlichen Verträgen entsprechend dokumentiert werden“, konkretisiert Wolfgang Höfle abschließend.