Der Wunsch nach den eigenen vier Wänden gehört für viele Menschen zu den größten finanziellen Entscheidungen ihres Lebens. Entsprechend hoch sind die Anforderungen an Beratung, Konditionen und Verlässlichkeit.
Ob Eigentumswohnung, Hausbau oder Sanierung: Wenn es um die Finanzierung der eigenen vier Wände geht, verlassen sich Österreichs Bankkund:innen vor allem auf persönliche Beratung und ein attraktives Preis-Leistungs-Verhältnis – und immer weniger auf eine automatische Treue zur Hausbank.
Die Ergebnisse einer aktuellen Befragung von EY zeichnen das Bild eines Marktes, in dem der persönliche Kontakt zwar unverzichtbar bleibt, Banken sich aber weder auf Kund:innentreue noch auf klassische Beratungsprozesse allein verlassen können.
Hausbank verliert an Relevanz
20 Prozent der Befragten haben bereits einen Wohnraumkredit abgeschlossen, weitere vier Prozent befinden sich aktuell in der Beantragung und zwölf Prozent planen einen Abschluss in den kommenden Jahren.
Bei der Suche nach dem passenden Kredit ist die Hausbank jedoch keineswegs die einzige Anlaufstelle: 36 Prozent würden ein persönliches Gespräch bei einer anderen Bank suchen, 31 Prozent Online-Vergleichsplattformen nutzen und 28 Prozent Familie, Freund:innen oder Bekannte um Rat fragen.
Nicht einmal ein Viertel (23 %) würde sich ausschließlich bei der Hausbank informieren.
„Die Zeiten, in denen die Hausbank automatisch die erste und einzige Anlaufstelle für die Finanzierung der eigenen vier Wände war, sind vorbei. Kund:innen vergleichen heute aktiv – persönlich, online oder im Bekanntenkreis. Banken müssen sich dieser Konkurrenzsituation stellen und mit nachvollziehbaren, wettbewerbsfähigen Konditionen überzeugen“, unterstreicht Lukas Hainzl, Director bei EY Österreich im Bereich Banking & Capital Markets.
Preis und Vertrauen als zentrale Faktoren der Finanzierungsentscheidung
Mit Abstand wichtigstes Kriterium bei der Wahl der Bank für einen Wohnraumkredit sind attraktive Konditionen und Zinssätze:
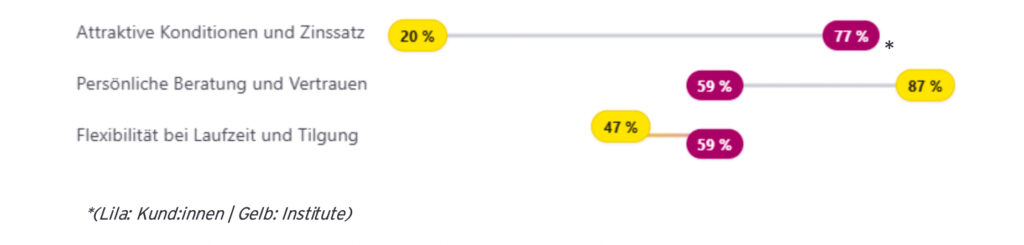
77 Prozent der Befragten nennen sie unter ihren drei wichtigsten Auswahlkriterien. Dahinter folgen Flexibilität bei Laufzeit, Tilgung und Sonderwünschen sowie persönliche Beratung und Vertrauen mit jeweils 59 Prozent.
Die bestehende Hausbankbeziehung landet mit 26 Prozent deutlich abgeschlagen auf Platz fünf.
„Der Wettbewerb um Wohnraumkredite wird über Konditionen und Vertrauen entschieden, nicht über Kontohistorie. Für Banken bedeutet das: Wer bei Zinssätzen und Flexibilität nicht mithalten kann, verliert auch treue Kund:innen an den Mitbewerb“, erklärt Lukas Hainzl.
Persönlicher Kontakt bleibt Trumpf – Digitalisierung wirkt im Hintergrund
Bei der Beantragung selbst bleibt der persönliche Kontakt klar im Vordergrund: Die Hälfte der Kund:innen (51 %) würde einen Wohnraumkredit vollständig persönlich in der Filiale beantragen, weitere 27 Prozent überwiegend persönlich mit ergänzenden digitalen Möglichkeiten. Nur sieben Prozent bevorzugen einen vollständig digitalen Abschluss ohne Filialbesuch.
Gleichzeitig zeigt die Studie erhebliches Potenzial für digitale Unterstützung innerhalb des persönlichen Prozesses: Für 57 Prozent würde zumindest eine der abgefragten digitalen Funktionen das Kundenerlebnis verbessern. Besonders gefragt sind der digitale Upload aller Unterlagen und ein Echtzeit-Status-Tracking des Kreditantrags (je 29 %), gefolgt von der digitalen Vertragsunterzeichnung (23 %).
„Der Wohnraumkredit bleibt ein Vertrauensgeschäft: Die große Mehrheit will persönlich beraten werden, bevor sie eine der größten finanziellen Entscheidungen ihres Lebens trifft. Das heißt aber nicht, dass Digitalisierung hier keine Rolle spielt – im Gegenteil. Kund:innen erwarten digitale Unterstützung dort, wo sie den Prozess spürbar erleichtert, etwa beim Hochladen von Unterlagen oder beim Nachverfolgen des Antragsstatus. Erfolgreiche Banken verbinden persönliche Beratung mit effizienten digitalen Prozessen im Hintergrund“, analysiert Lukas Hainzl.
Reibungspunkte
Knapp die Hälfte der Personen mit Erfahrung im Beantragungsprozess (48 %) berichtet von keinen wesentlichen Hürden.
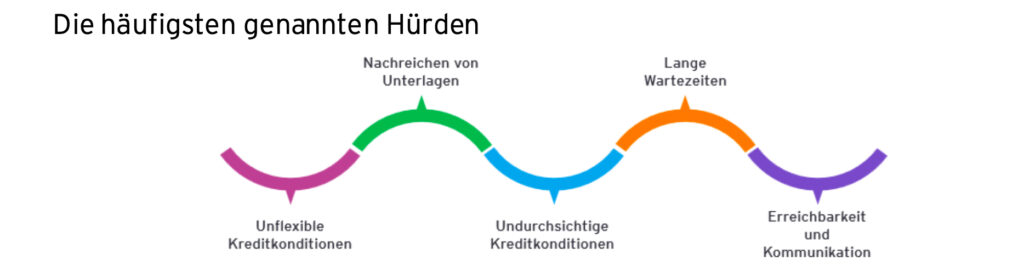
Am häufigsten werden unflexible beziehungsweise undurchsichtige Kreditkonditionen, das mehrfache Nachreichen von Unterlagen sowie lange Wartezeiten bis zur Kreditentscheidung genannt.
„Lange Wartezeiten und mehrfaches Nachreichen von Unterlagen sind vermeidbare Reibungsverluste. Banken, die ihre Kreditprozesse konsequent digitalisieren und dabei die persönliche Beratung nicht aufgeben, gewinnen an Effizienz und an Kund:innenzufriedenheit – ein klarer Vorteil in einem Markt, in dem Loyalität nicht mehr selbstverständlich ist“, so der Experte.
Zusatzservices als Chance zur Differenzierung
Auch ergänzende Services rund ums Wohnen stoßen grundsätzlich auf Interesse: 58 Prozent der Befragten können sich solche Angebote ihrer Bank vorstellen. Am attraktivsten sind Energieberatung und Fördercheck (35 %) sowie Versicherungspakete (33 %).
Insbesondere unter 40-Jährige zeigen sich auch für weitere Angebote wie Nachhaltigkeitsberatung oder Handwerker- und Sanierungsservices offen.
„Banken, die über die reine Finanzierung hinausdenken und etwa bei Energieberatung, Fördercheck oder Versicherungen ansetzen, können sich als Partner:in rund ums eigene zuhause positionieren. Das schafft zusätzliche Kundenbindung in einem Markt, in dem der Preis allein nicht mehr ausreicht, um Kund:innen zu halten“, ergänzt Lukas Hainzl.