Die Studie „Digital Sovereignty: From Policy Ambition to Executive Imperative“ des Capgemini Research Institute zeigt, dass Unternehmen statt einer vollständigen technologischen Unabhängigkeit einen pragmatischen Ansatz verfolgen.
Im Fokus stehen der Schutz kritischer Geschäftsprozesse, die Kontrolle über zentrale digitale Fähigkeiten sowie die Vermeidung von Abhängigkeiten von einzelnen Anbietern.
Verwundbarkeit durch Technologieabhängigkeiten
Unternehmen haben in den vergangenen zehn Jahren die Migration in die Cloud, die Einführung von KI sowie ihre digitale Transformation massiv vorangetrieben – häufig schneller, als sich Governance- und Resilienzmodelle weiterentwickeln konnten.
Gleichzeitig sind sie zunehmend von einer kleinen Zahl globaler Technologieanbieter abhängig geworden; geopolitische Spannungen und Störungen von Lieferketten haben in den vergangenen Jahren die Risiken dieser Konzentration deutlich gemacht.
Wie stark diese Risiken ausgeprägt sind, zeigt der ergänzend zur Befragung entwickelte Digital Sovereignty Index von Capgemini. Er basiert auf der Analyse von 866 Organisationen in den USA, Europa und im asiatisch-pazifischen Raum (APAC) entlang von fünf Souveränitätsdimensionen.
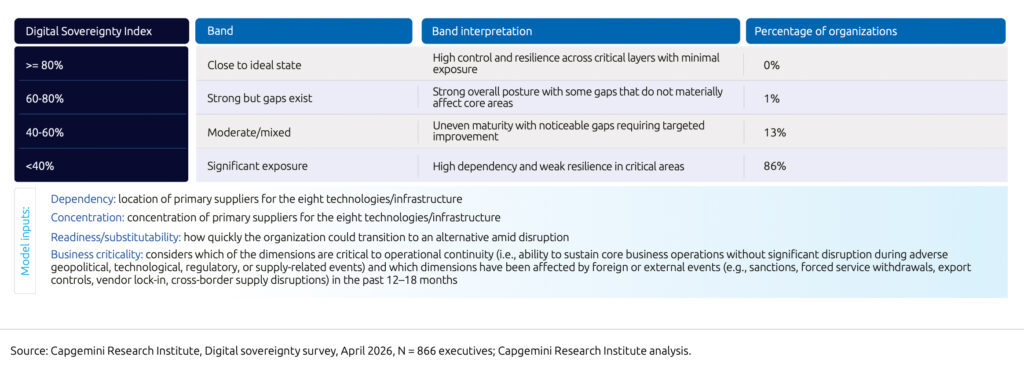
Die Ergebnisse zeigen: 86 Prozent sind erheblichen Abhängigkeiten von ausländischen oder extern kontrollierten Lieferketten ausgesetzt.
Die hohe Abhängigkeit wird durch eine starke Konzentration auf wenige Anbieter, begrenzte Transparenz entlang der Lieferkette und lange Wechselzeiten zusätzlich verstärkt. Dadurch steigt ihre Anfälligkeit gegenüber Störungen. Dennoch ist die Notfallplanung je nach Region unterschiedlich ausgeprägt. Nur 42 Prozent der Organisationen, die in jüngster Zeit operative Störungen erlebt haben, verfügen über entsprechende Vorkehrungen.
Am besten vorbereitet sind die USA, wo nahezu zwei Drittel der Organisationen über Notfallpläne verfügen. In Europa und APAC liegt dieser Anteil jeweils nur etwas über einem Drittel.
Thema auf Vorstandsebene
Digitale Souveränität ist inzwischen ein zentrales Thema für das Top-Management. Digitale Souveränität zählt für 44 Prozent der Organisationen zu den wichtigsten Themen auf Vorstandsebene. Dies schlägt sich zunehmend in konkreten Maßnahmen nieder:
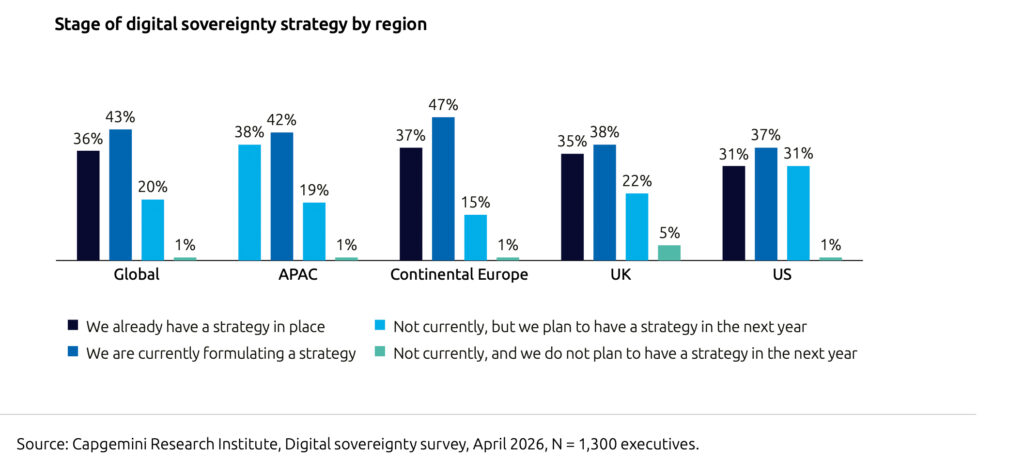
Weitere rund 20 Prozent planen, innerhalb der kommenden zwölf Monate eine solche Strategie einzuführen. Diese Investitionen spiegeln die wachsende Sorge wider, kritische Geschäftsprozesse in einem zunehmend unsicheren geopolitischen Umfeld aufrechterhalten zu können – mehr als drei Viertel der Organisationen sind diesbezüglich in hohem Maße besorgt.
Operative Resilienz gegenüber geopolitischen Unsicherheiten und Störungen ist der wichtigste Treiber von Initiativen zur digitalen Souveränität und wird von vier von fünf Befragten genannt. Künstliche Intelligenz (KI) hat sich dabei zum wichtigsten Schwerpunkt entwickelt.
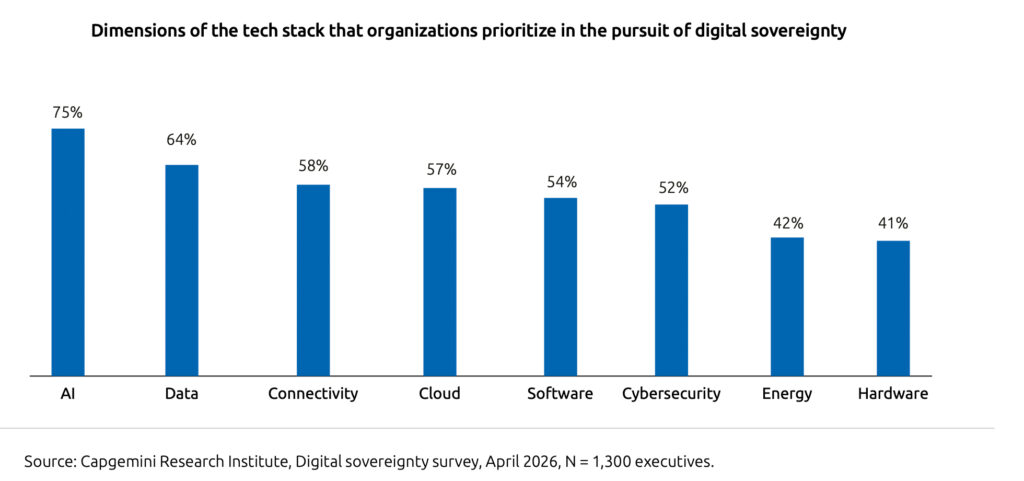
Drei Viertel der Organisationen identifizieren KI als zentrales Handlungsfeld auf ihrem Weg zu mehr digitaler Souveränität. Ein besonders starker Fokus zeigt sich in Branchen wie Aerospace & Defense sowie Transport und Logistik, die kritische Infrastrukturen, Informationen oder Betriebsabläufe steuern.
„Unternehmen agieren heute in hochgradig vernetzten Technologieökosystemen. Digitale Souveränität bedeutet daher nicht vollständige Autonomie. Vielmehr geht es darum, ein klares Verständnis der eigenen Technologieabhängigkeiten zu entwickeln, um die notwendige Kontrolle und Flexibilität zur Steuerung von Risiken zurückzugewinnen. Auf dieser Grundlage können Unternehmen einen pragmatischen Fahrplan entwickeln, der ihre strategischen Ziele unterstützt und gleichzeitig Anforderungen an Datenlokalisierung, Zugriffssteuerung, Betriebsprozesse sowie regulatorische und technologische Rahmenbedingungen berücksichtigt. Die eigentliche Herausforderung besteht darin, Resilienz aufzubauen, ohne die Wettbewerbsfähigkeit einzuschränken. Gleichzeitig braucht es vertrauensvolle Partnerschaften, damit Unternehmen Innovationen vorantreiben und langfristiges Wachstum sichern können“, erklärt Martina Sennebogen, Vorstandsvorsitzende von Capgemini in Österreich.
Resilienz statt vollständiger Unabhängigkeit
Obwohl digitale Souveränität weltweit zu einer geschäftlichen Priorität geworden ist, verfolgen Organisationen in den verschiedenen Regionen unterschiedliche Strategien. In APAC, Kontinentaleuropa und Großbritannien wird digitale Souveränität vor allem mit Risikominimierung und dem Aufbau von Resilienz verbunden.
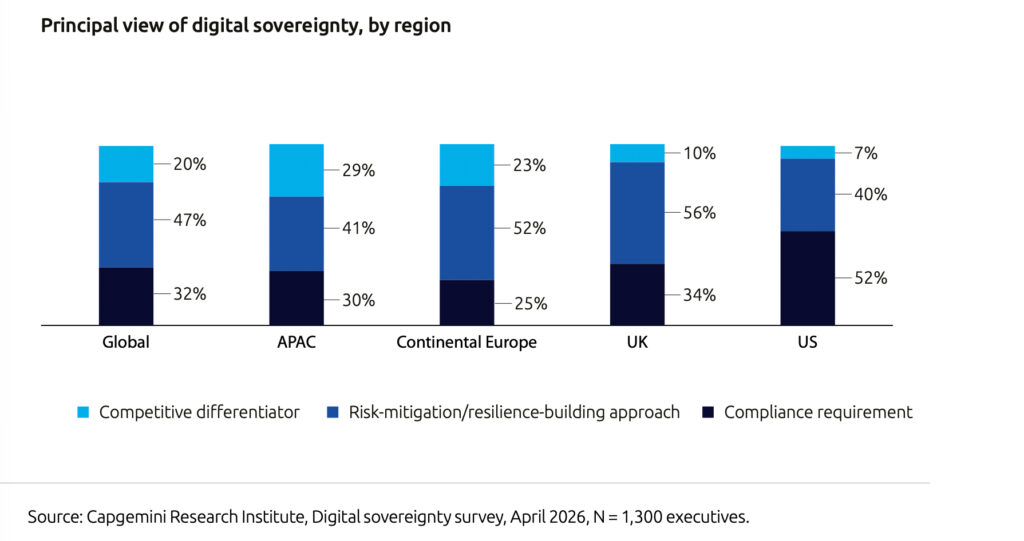
In den USA betrachten hingegen mehr als die Hälfte der Organisationen (52 Prozent) digitale Souveränität in erster Linie aus einer Compliance-Perspektive, 40 Prozent verstehen sie vor allem als Instrument zur Stärkung der Resilienz.
Darüber hinaus äußern Organisationen im asiatisch-pazifischen Raum und in Kontinentaleuropa deutlich größere Sorgen hinsichtlich der Aufrechterhaltung kritischer Geschäftsprozesse in Zeiten geopolitischer Unsicherheit als Unternehmen in den USA und Großbritannien. Trotz dieser regionalen Unterschiede besteht weitgehend Einigkeit darüber, dass digitale Souveränität nicht mit vollständiger technologischer Unabhängigkeit gleichzusetzen ist. Weltweit definieren zwei Drittel der Organisationen digitale Souveränität als resiliente Interdependenz. In Europa ist dieser Anteil mit 75 Prozent deutlich höher als in den USA mit 50 Prozent.
Auch hinsichtlich der Umsetzung unterscheiden sich die Ansätze. Weltweit erwarten mehr als zwei Drittel der befragten Organisationen, digitale Souveränität durch eine Kombination aus interner Entwicklung und externer Zusammenarbeit zu erreichen. Organisationen in den USA setzen dabei stärker auf Ökosysteme und Branchenpartnerschaften zur gemeinsamen Entwicklung von Fähigkeiten als Organisationen in APAC und Europa.
Umsetzungsbarrieren
Nur 14 Prozent der Organisationen verfügen über eine vollständige End-to-End-Transparenz ihrer Abhängigkeiten innerhalb des erweiterten Technologieökosystems. Dadurch fällt es vielen Unternehmen schwer, Risiken im Zusammenhang mit geopolitischen Entwicklungen oder kritischen Lieferanten frühzeitig zu erkennen und zu bewerten.
Eine weitere Hürde besteht darin, die Abhängigkeit von kritischen Technologieanbietern zu verringern. Laut eigenen Angaben würde ein Wechsel von einem kritischen Anbieter bei mehr als einem Drittel (36 Prozent) der Organisationen mehr als zwölf Monate dauern. Jede zehnte Organisation gibt an, über keine realistische Alternative zu verfügen. Zudem ist nur knapp die Hälfte der befragten Organisationen bereit, für mehr digitale Souveränität einen Aufpreis zu zahlen. Diejenigen, die dazu bereit sind, würden im Durchschnitt Mehrkosten von 23 Prozent akzeptieren.
Dies verdeutlicht die Herausforderung, die steigenden Anforderungen an digitale Souveränität mit Kosten- und Wettbewerbsdruck in Einklang zu bringen.
Nähere Informationen zur vollständigen Studie finden Sie hier.