Der deutsche Maschinen- und Anlagenbau gewinnt allmählich an Stabilität. Die Kapazitätsauslastung erreicht mit 85,4 % den höchsten Wert seit zwei Jahren, die Umsatzprognose für das eigene Geschäft dreht leicht ins Positive, und auch die Margenaussichten verbessern sich.
Für die Gesamtbranche rechnen die im PwC-Maschinenbau-Barometer befragten Führungskräfte hingegen weiterhin mit rückläufigen Umsätzen.
Hoher Kostendruck bleibt das dominierende Wachstumshindernis. Zugleich zeigt die Erhebung ein deutliches Gefälle beim Aufbau digitaler Kompetenzen. Große Unternehmen setzen wesentlich stärker auf digitale Weiterbildung und Softwareentwicklung als kleinere Betriebe.
Konjunktur und Branchenentwicklung
Gut jeder fünfte Befragte blickt derzeit positiv auf die Entwicklung der deutschen Wirtschaft in den kommenden zwölf Monaten. Damit hat sich der Anteil der Optimisten binnen drei Monaten nahezu verdoppelt. Zwar rechnet die Hälfte mit einer negativen Entwicklung, allerdings sind das 12 Prozentpunkte weniger als im Vorquartal.
Für die globale Konjunktur erwarten 29 % eine Verschlechterung, nach 41 % im Vorquartal. Ebenso viele blicken inzwischen optimistisch auf die globale Konjunktur. Die größte Gruppe bilden weiterhin die Unentschlossenen (39 %).
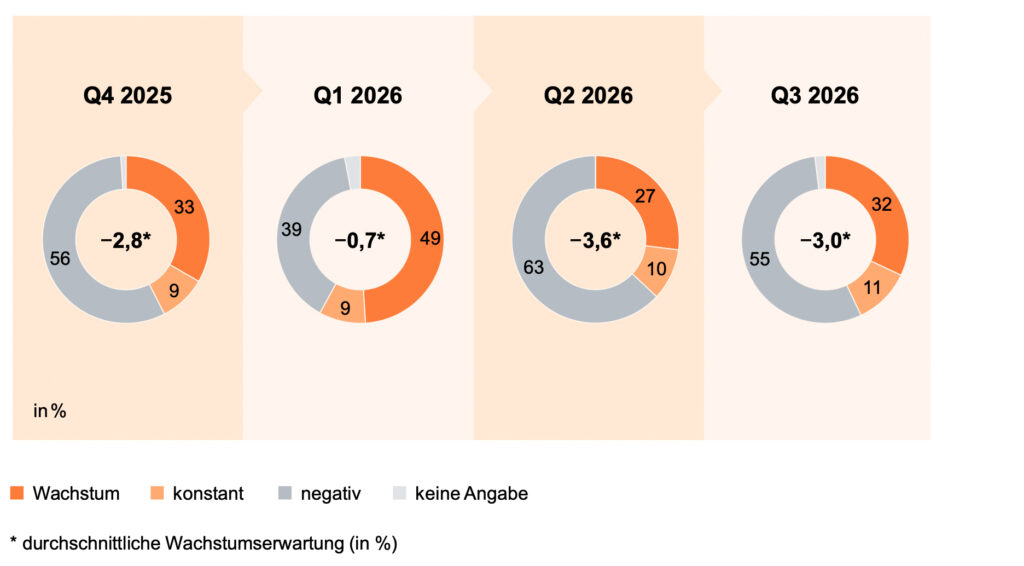
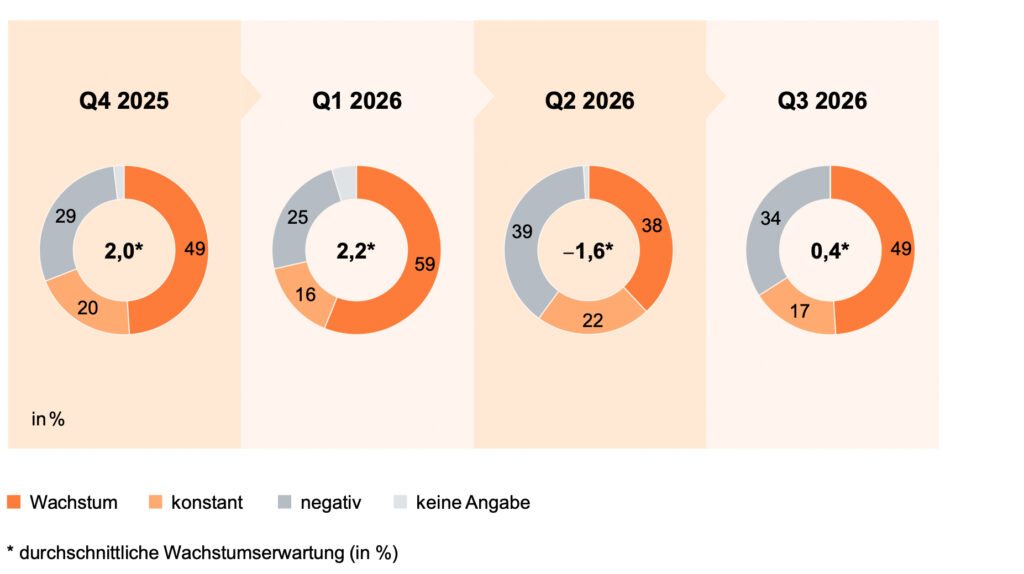
Für das eigene Unternehmen rechnen die Befragten im Schnitt mit einem leichten Wachstum von 0,4 %, nach -1,6 % im Vorquartal. Für die Gesamtbranche prognostizieren die Führungskräfte dagegen weiterhin ein Minus von durchschnittlich 3,0 %. Nur knapp jeder Dritte rechnet mit Wachstum, mehr als jeder Zweite mit einem weiteren Rückgang.
„Die Produktion stabilisiert sich langsam, die Skepsis gegenüber der Robustheit des Marktes bleibt. Die Diskrepanz zwischen den Erwartungen für das eigene Unternehmen und für die Gesamtbranche spricht gegen einen breit getragenen Aufschwung der Branche. Unternehmen sollten die Entspannung in der Auftragslage deshalb nicht als Entwarnung verstehen. Es gilt, Portfolio, Prozesse und Kostenstruktur auf dauerhafte Wettbewerbsfähigkeit auszurichten“, unterstreicht Bernd Jung, Senior Partner und Leiter der Praxisgruppe Industrial Manufacturing bei PwC Deutschland.
Herausforderungen
Tatsächlich ist die durchschnittliche Kapazitätsauslastung von 79,9 % im Vorquartal auf 85,4 % gestiegen – der höchste Wert seit zwei Jahren. Drei von zehn Unternehmen arbeiten wieder an der oberen Kapazitätsgrenze – ebenfalls ein Zwei-Jahres-Hoch.
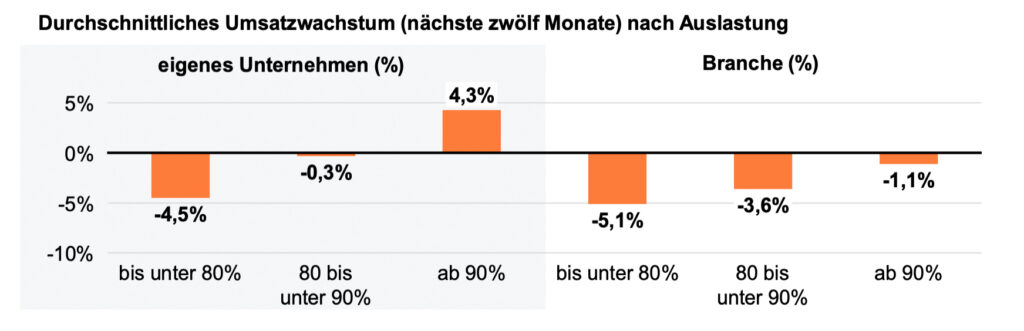
Betriebe mit einer Auslastung ab 90 % erwarten für das eigene Geschäft ein durchschnittliches Umsatzplus von 4,3 %, Unternehmen mit weniger als 80 % Auslastung ein Minus von 4,5 %. Der Geschäftsausblick fällt damit je nach Auslastung deutlich unterschiedlich aus.
Über alle Unternehmensgruppen hinweg bleibt der steigende Kostendruck das meistgenannte Wachstumshindernis (85 %). Fast ebenso viele Befragte nennen politische Entwicklungen im Ausland. Sieben von zehn sehen das Regulierungsumfeld als Bremse – immerhin 9 Prozentpunkte mehr als im Vorquartal. Die schwache Nachfrage verliert dagegen an Bedeutung und wird noch von 55 % genannt, nach 70 % drei Monate zuvor.
Auch bei den wahrgenommenen Herausforderungen zeigen sich deutliche Unterschiede nach Auslastung.
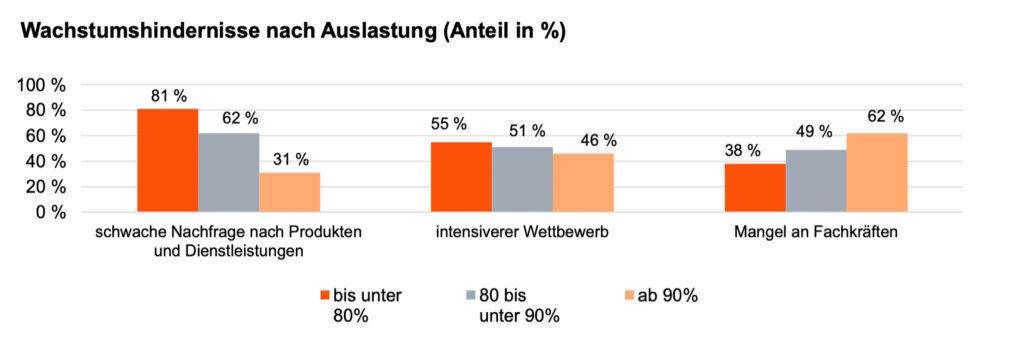
Für vier von fünf schwächer ausgelasteten Unternehmen bleibt die geringe Nachfrage das zentrale Problem. Unter den hoch ausgelasteten Betrieben gilt das nur für knapp jedes dritte. In der Gruppe mit einer Auslastung ab 90 % nennen mehr als sechs von zehn Unternehmen den Fachkräftemangel als Hindernis. Bei Unternehmen mit einer Auslastung unter 80 % sind es knapp vier von zehn.
„Die Auslastung entscheidet darüber, welches Problem zuerst gelöst werden muss. Bei niedriger Auslastung stehen vor allem Nachfrage, Angebot und Kostenbasis im Vordergrund. Gut ausgelastete Betriebe müssen ihre Aufträge trotz knapper Fachkräfte zuverlässig abwickeln. Ein einheitliches Krisenprogramm würde beiden Situationen nicht gerecht. Produktivität bleibt jedoch für alle ein zentraler Hebel, insbesondere durch standardisierte Prozesse, Automatisierung und den gezielten Einsatz von Daten und Künstlicher Intelligenz“, erklärt Bernd Jung.
Personal und Weiterbildung
Trotz Kostendruck und verhaltener Wachstumsaussichten gewinnt der Personalaufbau bei den befragten Maschinenbauern wieder an Dynamik. Mehr als jedes dritte Unternehmen will die Zahl seiner Vollzeitbeschäftigten in den kommenden zwölf Monaten erhöhen.
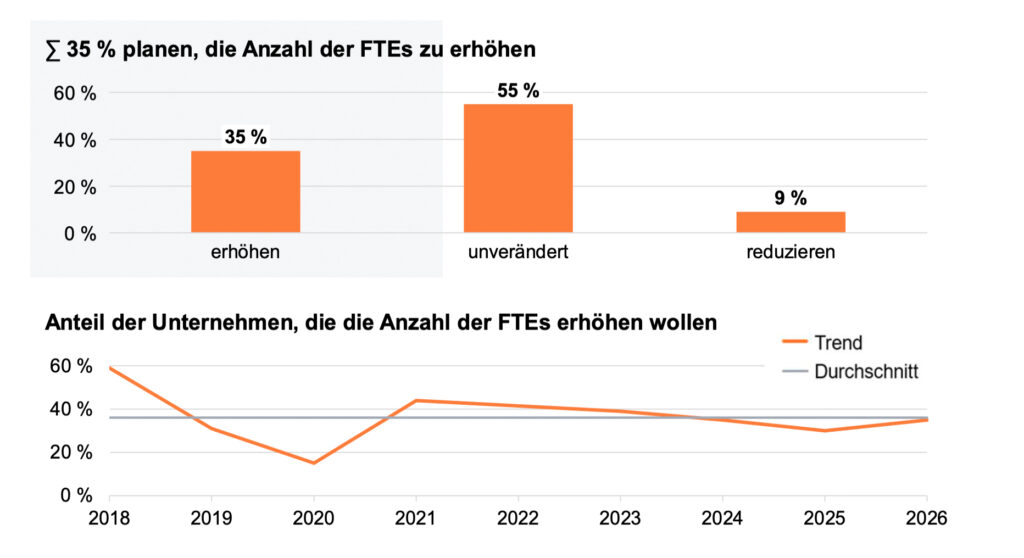
Das sind 5 Prozentpunkte mehr als in der Vorjahresbefragung, in der Langzeitperspektive ist es der erste Anstieg seit fünf Jahren. Lediglich 9 % planen einen Personalabbau. Neue Stellen sollen vor allem in der Produktions- und Prozesstechnik entstehen (30 %). In den Bereichen „Digitale Technologien“ und „Vertrieb“ planen je 21 % der Unternehmen zusätzliche Stellen.
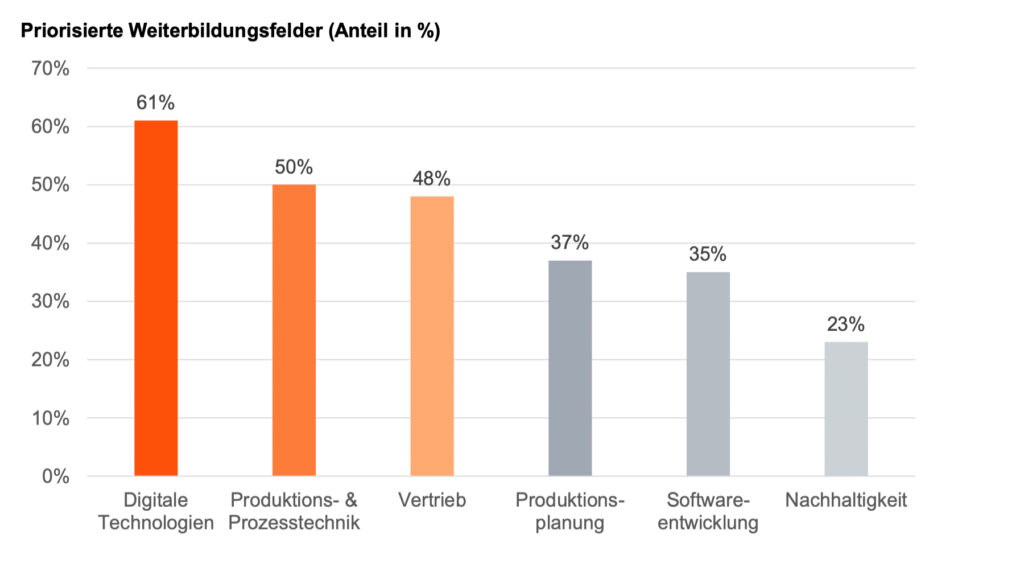
Sechs von zehn Unternehmen stufen digitale Technologien bei der Weiterbildung ihrer Mitarbeitenden als wichtig oder sehr wichtig ein – und damit häufiger als die Produktions- und Prozesstechnik oder den Vertrieb. Bei Unternehmen mit über 1.000 Mitarbeitenden gilt das für 92 %, bei Betrieben mit weniger als 500 Beschäftigten für 56 %.
„Durch Neueinstellungen allein ist die digitale Transformation natürlich nicht zu bewältigen. Der Maschinenbau benötigt Beschäftigte, die Produktionswissen mit Daten, Software und Künstlicher Intelligenz verbinden können. Gerade kleinere und mittlere Unternehmen brauchen dafür ein klares Kompetenzmodell. Sie müssen entscheiden, welche Fähigkeiten im eigenen Haus liegen sollen, wo Partnerschaften sinnvoll sind und wie sich die bestehende Belegschaft gezielt weiterentwickeln lässt. Andernfalls drohen dauerhafte Nachteile bei Produktivität und Innovationsfähigkeit“, ergänzt Bernd Jung.
Nähere Informationen zur vollständigen Studie finden Sie hier.