Das WIFO prognostiziert für 2026 ein BIP-Wachstum von 0,9 Prozent, das sich 2027 auf voraussichtlich 1,3 Prozent beschleunigen dürfte. Im Prognosezeitraum entwickelt sich die Industrie zum zentralen Wachstumsträger, während die private Konsumnachfrage angesichts sinkender Reallöhne und anhaltend hoher Unsicherheit verhalten bleibt.
Bis 2031 dürfte Österreichs Wirtschaft mit durchschnittlich 1,0 Prozent Wachstum pro Jahr etwas langsamer expandieren als der Euro-Raum. Für das staatliche Budgetdefizit erwartet das WIFO mittelfristig einen durchschnittlichen Wert von 4,1 Prozent des nominellen BIP.
„2026 löst die Industrie den öffentlichen Bereich als Wachstumsträger ab; die weitere Entwicklung der Industriewertschöpfung ist allerdings von der Auslandsnachfrage und den Energiepreisen abhängig“, erklärt Josef Baumgartner, Ökonom am WIFO und Co-Autor der WIFO-Prognose.
Industrie liefert größten Wachstumsbeitrag
Die österreichische Wirtschaft befindet sich nach der langen Schwächephase der Jahre 2023 und 2024 in einer zaghaften Erholung, deren Charakter sich im laufenden Jahr grundlegend verändert. Bis 2025 wurde das Wachstum zu einem wesentlichen Teil vom Bereich öffentliche Verwaltung, Bildung und Gesundheit getragen, dessen Beitrag nunmehr deutlich zurückgeht.
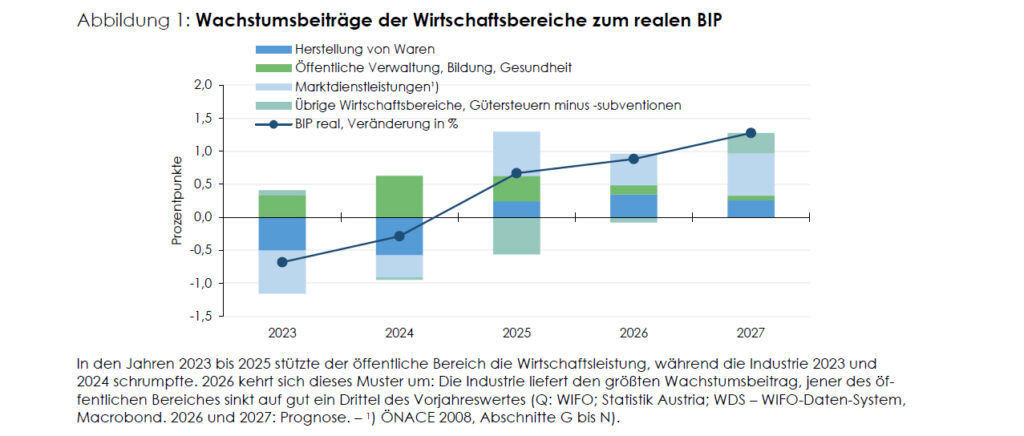
An seine Stelle tritt die Industrie, die von einer spürbaren Belebung der Auslandsnachfrage profitiert. Zugleich belastet ein neuerlicher Angebotsschock das Umfeld:
Der Krieg im Nahen Osten und die anhaltende Blockade der Straße von Hormus haben die Preise für Rohöl, Erdgas und Strom kräftig steigen lassen. Anders als 2022 trifft dieser Schock die heimische Wirtschaft in einer Phase ohnehin schwacher Kaufkraft und restriktiv ausgerichteter Wirtschaftspolitik.
Für 2026 erwartet das WIFO ein Wachstum der Wirtschaftsleistung von 0,9 Prozent. Wesentlicher Treiber sind die Exporte, die dank der anziehenden Industriekonjunktur auf den wichtigsten Absatzmärkten um 2,3 Prozent zulegen dürften. Auf die Inlandsnachfrage wirkt sich dieser Impuls erst allmählich aus. Der private Konsum wächst mit voraussichtlich 0,4 Prozent weiterhin verhalten. Sinkende Reallöhne und die gestiegene Unsicherheit dämpfen die Ausgabenbereitschaft der Haushalte.
2027 dürfte sich das Wirtschaftswachstum auf 1,3 Prozent beschleunigen, da der außenwirtschaftliche Impuls zunehmend auf die Binnennachfrage durchschlägt. Die Bauinvestitionen sollen erstmals seit fünf Jahren wieder zulegen, die Ausrüstungsinvestitionen weiter anwachsen und auch die Bruttoreallöhne pro Kopf wieder leicht steigen. Die geldpolitische Straffung und die fortgesetzte fiskalische Konsolidierung bremsen die Konjunktur allerdings über den gesamten Prognosezeitraum.
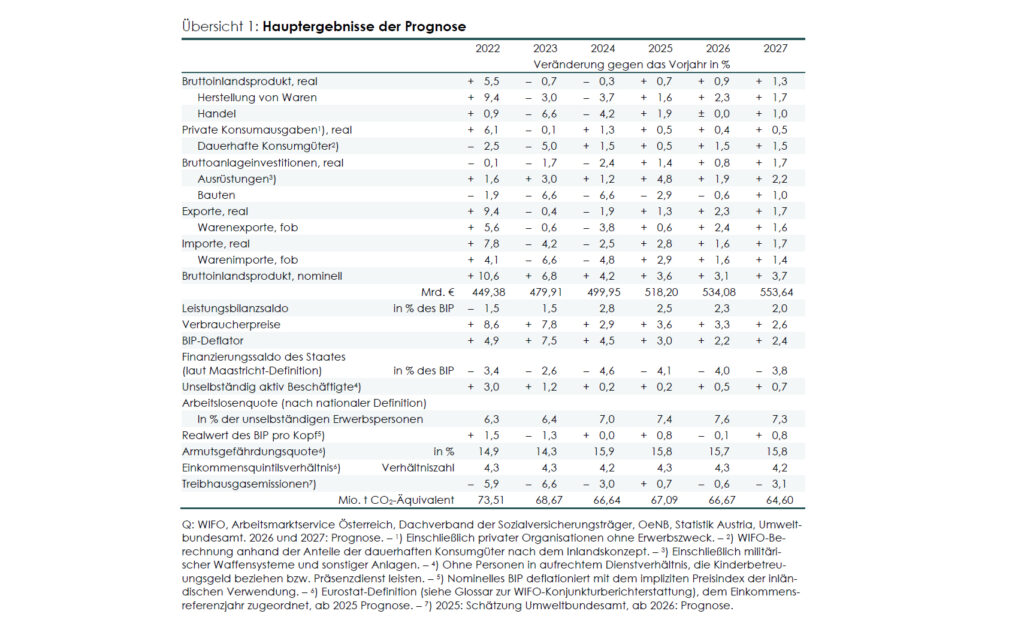
Die Preise für im Inland produzierte Güter und Dienstleistungen steigen 2026 um 2,2 Prozent und 2027 um 2,4 Prozent, nach 3,0 Prozent im Jahr 2025. Der BIP-Deflator bildet den Preisauftrieb aus Sicht der privaten Haushalte jedoch nur unzureichend ab. Denn verteuerte importierte Energieträger treiben zwar die Verbraucherpreise nach oben, schlagen sich aber nicht im Preis der heimischen Wertschöpfung nieder. Die Verbraucherpreise dürften 2026 um 3,3 Prozent und 2027 um 2,6 Prozent steigen, nach 3,6 Prozent im Vorjahr. Unter der Annahme einer Entspannung auf den Energiemärkten lässt der Preisauftrieb gegen Ende des Prognosezeitraums nach.
Die konjunkturelle Erholung erreicht den Arbeitsmarkt erst mit Verzögerung. Die Zahl der unselbständig aktiv Beschäftigten dürfte 2026 um 0,5 Prozent und 2027 um 0,7 Prozent steigen. Da das Arbeitskräfteangebot insbesondere durch Zuwanderung weiter anwächst, erhöht sich die Arbeitslosenquote nach nationaler Definition zunächst auf 7,6 Prozent im Jahr 2026. Erst 2027 wird ein Rückgang auf 7,3 Prozent erwartet.
Mittelfristige Aussichten
Mittelfristig steht die österreichische Wirtschaft vor strukturellen Herausforderungen. Energiepreise und Lohnstückkosten liegen trotz der jüngsten Annäherung an den europäischen Durchschnitt weiterhin auf erhöhtem Niveau.
Insbesondere die energieintensive Exportwirtschaft bleibt dadurch unter erheblichem Wettbewerbsdruck. Auch die Erwerbsbeteiligung älterer Menschen ist trotz des Anstiegs infolge der schrittweisen Anhebung des gesetzlichen Pensionsantrittsalters für Frauen und der späteren Eintrittsmöglichkeit in die Korridorpension im internationalen Vergleich weiterhin niedrig. Hinzu kommen anhaltende strukturelle Probleme bei der Integration von Migranten in das Bildungswesen und den Arbeitsmarkt.
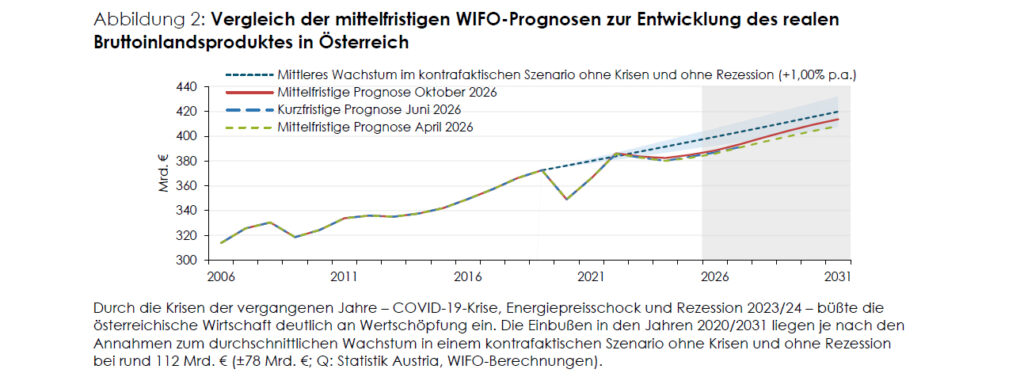
Vor diesem Hintergrund dürfte Österreichs Wirtschaft mittelfristig langsamer wachsen als der Euro-Raum. Das WIFO erwartet für den Zeitraum 2026 bis 2031 ein durchschnittliches jährliches Wachstum des realen BIP von 1,2 Prozent. Damit bleibt die Dynamik auch hinter jener der Jahre 2010 bis 2019 zurück, als die Wirtschaft im Schnitt um 1,6 Prozent pro Jahr expandierte.
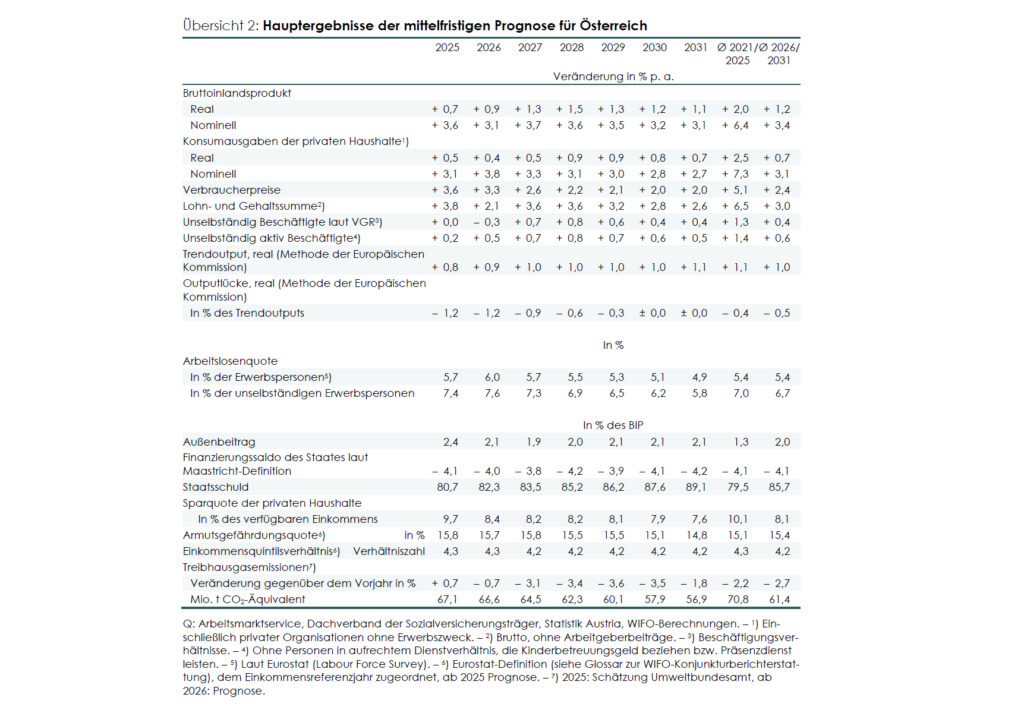
Angesichts der demografischen Alterung wird es zunehmend wichtiger, neben älteren Erwerbspersonen auch das Potenzial von Arbeitslosen besser auszuschöpfen. Gelingt dies, könnte die Arbeitslosenquote bis 2031 auf 5,8 Prozent sinken.
Für 2028 und 2029 rechnet das WIFO wieder mit deutlich stärkeren Bruttoreallohnzuwächsen. Die Inflation dürfte das Zwei-Prozent-Ziel der EZB erst in der zweiten Jahreshälfte 2028 erreichen und sich anschließend auf diesem Niveau halten.
Das staatliche Budgetdefizit dürfte sich im Zeitraum 2026 bis 2031 auf durchschnittlich 4,1 Prozent des nominellen BIP belaufen. Damit bleibt es auch mittelfristig deutlich über der Maastricht-Grenze von drei Prozent. Folglich steigt die Staatsschuld bis 2031 auf 89% der nominellen Wirtschaftsleistung. Der Anstieg der langfristigen Zinssätze verursacht einen merklich höheren Zinsendienst für die Staatsschuld und konterkariert bisherige Konsolidierungsbemühungen.
Um das Maastricht-Ziel zu erreichen, wären ab 2029 zusätzliche Konsolidierungsmaßnahmen im Umfang von mindestens einem Prozent des nominellen BIP erforderlich.
Fazit
Trotz der anhaltenden strukturellen Herausforderungen zeichnen sich damit auch Ansatzpunkte für eine schrittweise Erholung ab.
Die Belebung der Industrie und der Exporte könnte zunehmend auf die Binnenwirtschaft ausstrahlen und in den kommenden Jahren Investitionen und Konsum stärken. Mit steigenden Reallöhnen und einer allmählichen Entspannung der Inflation dürften sich auch die Rahmenbedingungen für die privaten Haushalte verbessern.
Entscheidend wird sein, diese Impulse zu nutzen, strukturelle Wachstumshemmnisse abzubauen und zugleich den budgetären Spielraum langfristig zu sichern.