Der weltweite Ausbau künstlicher Intelligenz wird zunehmend mit langfristigen Schulden und Verpflichtungen finanziert. Eine aktuelle Studie von ACREDIA und Allianz Trade zeigt, wie stark sich die Finanzierungsstruktur der acht führenden US-Technologiekonzerne innerhalb eines Jahres verändert hat.
Ihre langfristige Verschuldung stieg um 86 Prozent. Gleichzeitig erhöhten sich die außerbilanziellen Verpflichtungen vor allem für Rechenzentren, Energieversorgung und KI-Infrastruktur von 573 Milliarden auf rund 2,6 Billionen US-Dollar.
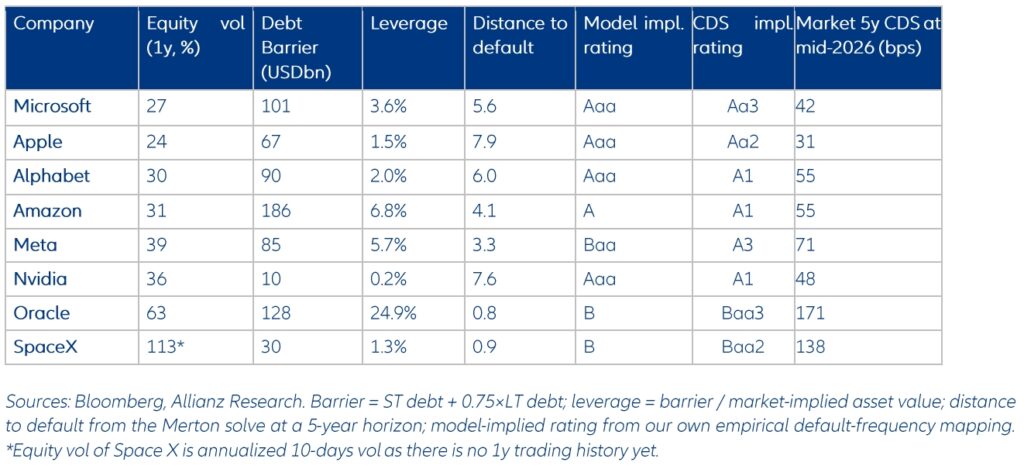
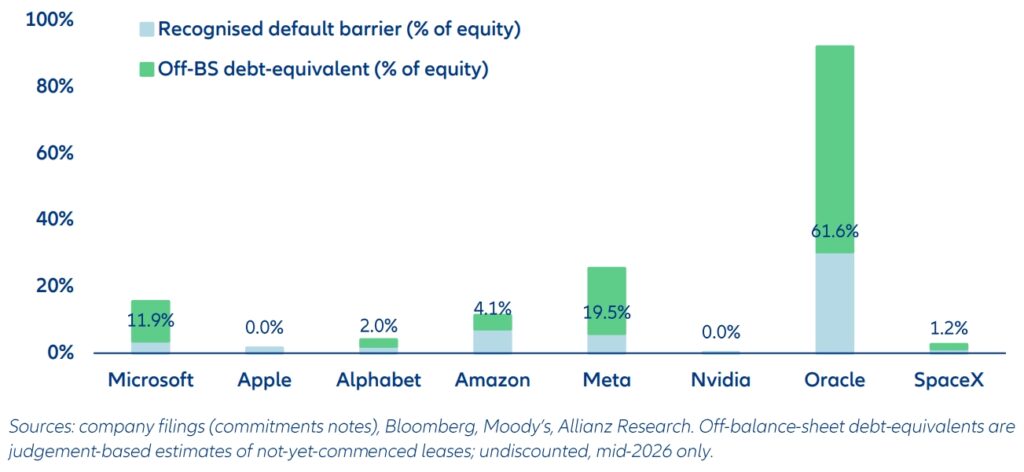
Diese Verpflichtungen sind in den veröffentlichten Bilanzen bislang nur teilweise sichtbar. Werden sie in die Analyse einbezogen, liegt die tatsächliche Schuldenlast der Unternehmen im Durchschnitt fast 150 Prozent über dem bisher ausgewiesenen Niveau. In der Modellrechnung verschlechtert sich die Kreditqualität dadurch um ein bis zwei Ratingstufen.
„Die hohen Investitionen in KI-Infrastruktur binden die Unternehmen über viele Jahre. Für eine realistische Bonitätsbeurteilung reicht daher der Blick auf die ausgewiesenen Schulden allein nicht mehr aus. Langfristige Verträge für Rechenzentren, Energie und Lieferleistungen können Schritt für Schritt zu tatsächlichen Verbindlichkeiten werden und müssen in der Risikoanalyse mitgedacht werden“, analysiert Michael Kolb, CEO der ACREDIA Group.
Reaktion der Kapitalmärkte
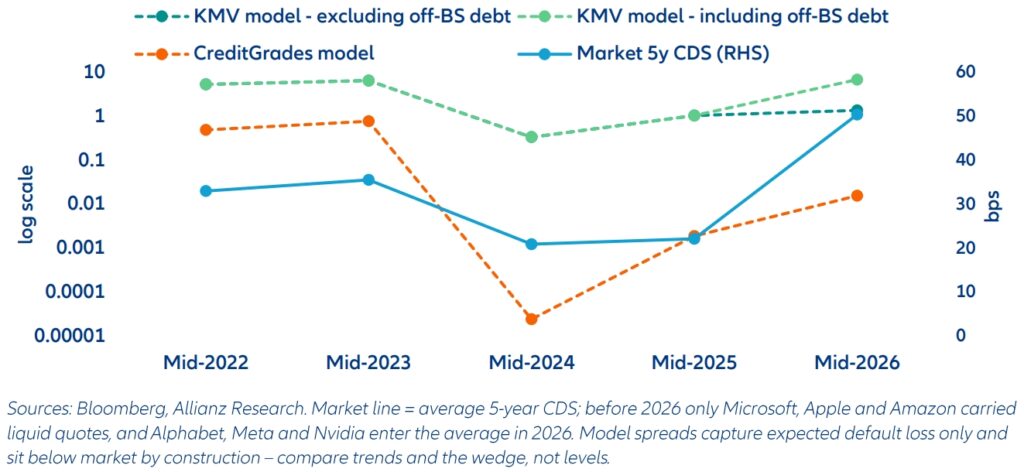
Die Kapitalmärkte haben bereits auf die wachsenden Verpflichtungen reagiert. Die Risikoprämien großer Technologieunternehmen haben sich binnen eines Jahres mehr als verdoppelt.
Nach Einschätzung der Studie bildet dieser Anstieg die zusätzlichen Belastungen jedoch erst teilweise ab.
Die Spreads dürften sich daher weiter ausweiten. Als wichtiger Risikoindikator zeigen sie, wie Anleger die Kreditwürdigkeit der Unternehmen bewerten: Steigende Spreads signalisieren eine höhere Risikowahrnehmung der Anleger. Kreditanleger partizipieren nicht an möglichen Gewinnen aus KI, sondern tragen das Risiko – bei noch relativ geringen Risikoprämien.
Ausfallrisiko
Das unmittelbare Ausfallrisiko der großen Tech-Konzerne bleibt trotz der höheren Belastung niedrig.
Größer ist das Risiko, dass eine anhaltende Ausweitung der Spreads zu weiteren Kursverlusten bei Anleihen und zu einer schrittweisen Neubewertung der Bonität durch die Kapitalmärkte führt.
„Für Investoren liegt die zentrale Gefahr derzeit nicht in einem kurzfristigen Ausfall, sondern in einer fortgesetzten Neubewertung. Wenn sich Spreads weiter ausweiten, sinken die Marktwerte der Anleihen, auch wenn die Unternehmen ihre Verpflichtungen weiterhin erfüllen. Neben klassischen Schulden müssen deshalb auch langfristige Infrastruktur- und Lieferverträge konsequent berücksichtigt werden“, betont Michael Kolb.
Relevanz für Österreichs Wirtschaft
Für die österreichische Wirtschaft sind die Ergebnisse besonders relevant. Viele Unternehmen sind auf die Infrastruktur der großen US-Technologieanbieter angewiesen und planen zugleich selbst milliardenschwere Investitionen in künstliche Intelligenz.
Nähere Informationen zur vollständigen Studie finden Sie hier.