Ein neuer Hitzerekord von 41,8 Grad, monatelang zu wenig Regen und nach Angaben des Deutschen Wetterdienstes vielerorts ausgetrocknete Böden bis in tiefere Schichten: 2026 hat Deutschland, ähnlich wie in Österreich, bislang außergewöhnliche Hitze und ausgeprägte Trockenheit gebracht.
Ob und wie stark sich dieser Extremsommer bereits in den Unternehmenszahlen niederschlägt, lässt sich anhand der Daten noch nicht ablesen – dafür ist die Entwicklung zu aktuell.
Eine Auswertung der Wirtschaftsauskunftei Creditsafe Deutschland zu rund 71.000 Unternehmen aus Landwirtschaft, Jagd und damit verbundenen Tätigkeiten zeigt jedoch, mit welcher finanziellen Ausgangslage die Branche in diese neue Belastungsphase geht: Kleine Betriebe verfügen über besonders geringe finanzielle Puffer, um weitere Ernteausfälle abzufedern.
Stiller Rückzug?
Schon bevor der diesjährige Sommer die Erträge belastet, schrumpft die Zahl der landwirtschaftlichen Betriebe in Deutschland spürbar. Die Geschäftsauflösungsquote lag zuletzt bei 2,11 Prozent, das entspricht schätzungsweise 1.000 bis 2.000 Betrieben.
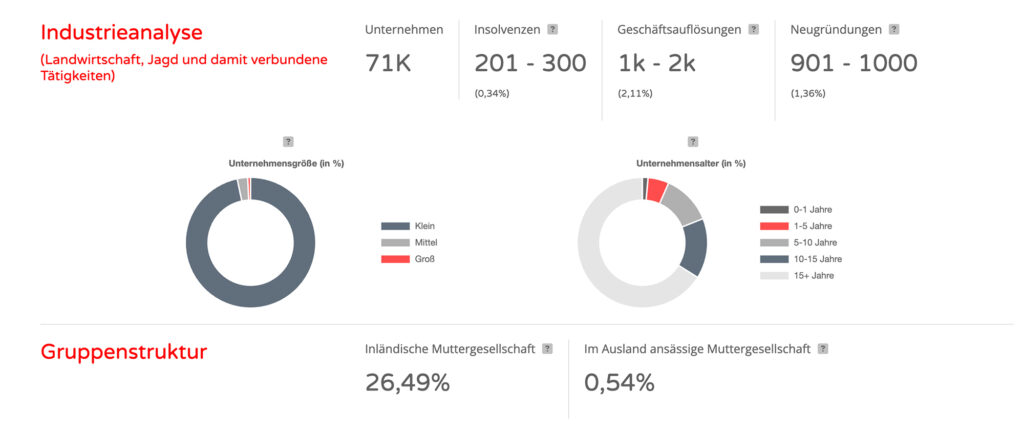
Die Neugründungsquote betrug lediglich 1,36 Prozent beziehungsweise circa 901 bis 1.000 Unternehmen. Rechnerisch liegt die Geschäftsauflösungsquote damit rund 55 Prozent über der Neugründungsquote – auf zehn Neugründungen kommen bereits gut fünfzehn Geschäftsaufgaben.
Die separat ausgewiesene Insolvenzquote lag mit 0,34 Prozent (schätzungsweise 201 bis 300 Fälle) dagegen spürbar niedriger als die Geschäftsauflösungs- und die Neugründungsquote.
Zahlungspraxis
Beim Zahlungsverhalten zeigt sich zunächst ein stabiles Bild: Im Durchschnitt begleichen landwirtschaftliche Unternehmen ihre Rechnungen nur 4,34 Tage nach dem vereinbarten Zahlungsziel – ein moderater Wert, der sich zuletzt sogar leicht verbessert hat. Unter der Oberfläche zeigt sich jedoch ein anderes Bild: Die durchschnittliche Ausfallwahrscheinlichkeit liegt bei 0,8 Prozent und damit im Aufwärtstrend, während der durchschnittliche Bonitätsscore bei 69 von 100 Punkten steht.
Gleichzeitig gelten 10,8 Prozent der Unternehmen bereits als bilanziell überschuldet.
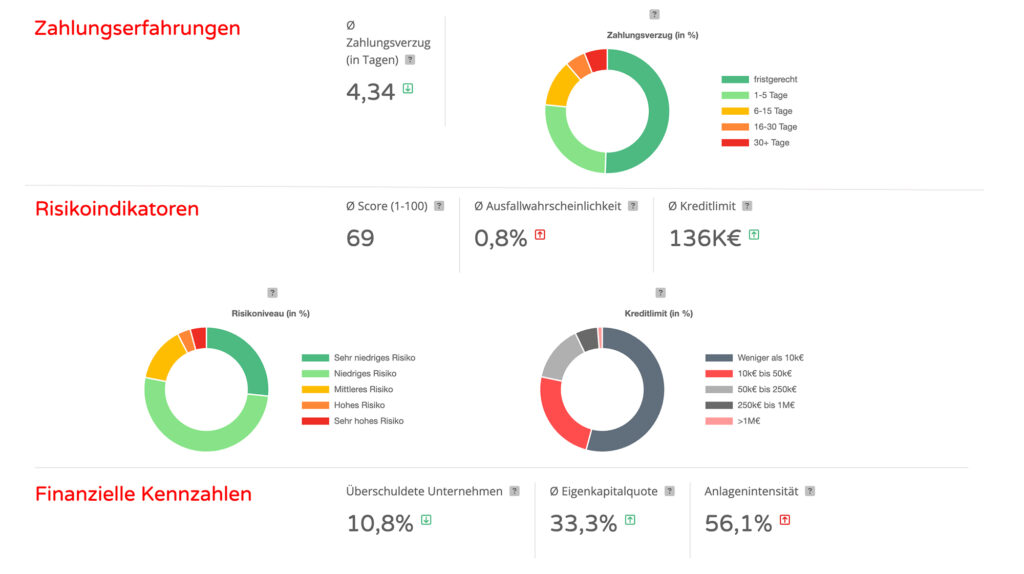
Die durchschnittliche Eigenkapitalquote liegt bei 33,3 Prozent, die Anlagenintensität bei 56,1 Prozent – ein Hinweis darauf, dass ein Großteil des Vermögens langfristig in Anlagevermögen gebunden und im Ernstfall nicht kurzfristig verfügbar ist.
Pünktliches Zahlungsverhalten und eine steigende Ausfallwahrscheinlichkeit schließen sich damit nicht aus – sie beschreiben zwei unterschiedliche Seiten derselben Branche. Ein Betrieb kann seine laufenden Rechnungen bislang fristgerecht begleichen und trotzdem kaum finanziellen Spielraum haben, um einen Ernteausfall oder gestiegene Kosten abzufedern. Erst der gemeinsame Blick auf Zahlungsverhalten, Bilanzkennzahlen und Unternehmensgröße zeigt, wie belastbar ein Betrieb tatsächlich ist.
„Kleinsten“ mit geringstem Spielraum
Von den rund 71.000 Unternehmen der Branche waren zum Auswertungszeitpunkt rund 49.000 eindeutig einer der Größenklassen Klein, Mittel oder Groß zugeordnet: rund 47.400 kleine, 1.300 mittlere und zwischen 301 und 400 große Unternehmen.
14 Prozent der kleinen Betriebe gelten bereits als bilanziell überschuldet, bei mittelgroßen sind es 1,3 Prozent; für große Unternehmen liegt aufgrund der geringen Fallzahl keine belastbare Quote vor. Auch die Ausfallwahrscheinlichkeit sinkt mit der Unternehmensgröße deutlich: von 0,9 Prozent bei kleinen über 0,2 Prozent bei mittleren auf 0,1 Prozent bei großen Betrieben – ein Unterschied um den Faktor neun zwischen kleinen und großen Unternehmen.
Genau diese kleinen Betriebe sind es, die Wetterextremen am unmittelbarsten ausgesetzt sind: Ihr Umsatz hängt oft an einer einzigen Ernte oder wenigen Kulturen, Risiken lassen sich kaum über verschiedene Standorte oder Anbauflächen streuen. Kommt es zu Ernteausfällen, wirkt sich das direkt auf die Liquidität aus – während Fixkosten für Flächen, Maschinen und Betriebsmittel unabhängig vom Ernteergebnis weiterlaufen. Mit einer Anlagenintensität von 64,4 Prozent haben kleine Betriebe zudem den höchsten Anteil ihres Vermögens langfristig gebunden, etwa in Land und Maschinen – Kapital, das sich im Ernstfall meist nicht kurzfristig und ohne Wertverluste in Liquidität umwandeln lässt. Größere Betriebe verfügen häufig über bessere Möglichkeiten, Wetterrisiken über mehrere Standorte und Kulturen zu verteilen und finanzielle Belastungen abzufedern.
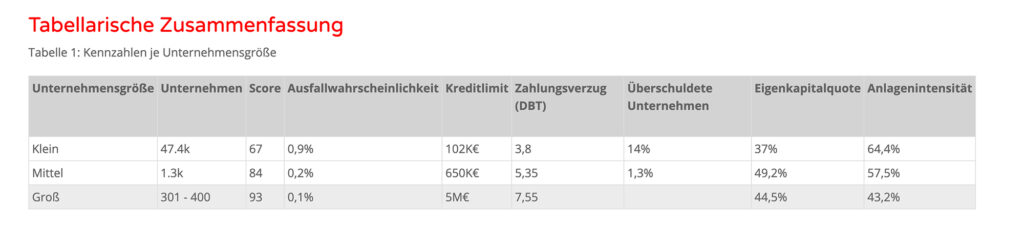
Auch bei den übrigen Kennzahlen zeigt sich überwiegend ein klares Gefälle nach Unternehmensgröße: Der durchschnittliche Bonitätsscore steigt von 67 Punkten bei kleinen über 84 Punkte bei mittleren auf 93 Punkte bei großen Unternehmen, das durchschnittliche Kreditlimit von 102.000 Euro über 650.000 Euro auf 5 Millionen Euro. Kleine Betriebe weisen mit durchschnittlich 3,8 Tagen den geringsten Zahlungsverzug auf – sie haben schlicht am wenigsten Verhandlungsspielraum gegenüber Lieferanten und Abnehmern. Bei der Eigenkapitalquote fällt die Rangfolge weniger eindeutig aus: Kleine Betriebe kommen im Schnitt auf 37 Prozent, mittlere auf 49,2 Prozent und große auf 44,5 Prozent.
Fazit
Dass kleine Betriebe grundsätzlich anfälliger sind als große, ist für sich genommen keine neue Erkenntnis.
Brisant wird die aktuelle Auswertung im Zusammenspiel mit der Wetterlage: Dass 2026 zu den trockensten und heißesten Jahren der jüngeren Messgeschichte zählt, ist durch die Daten gut belegt. Wie stark sich das am Ende in den Bilanzen der Betriebe niederschlägt, werden erst künftige Auswertungen zeigen – dafür ist die Entwicklung noch zu aktuell. Schon jetzt zeigen die Creditsafe-Daten aber, wie wenig Substanz einem erheblichen Teil der Branche bleibt, um einen weiteren schwachen Sommer zu verkraften: eine hohe Überschuldungsquote bei kleinen Betrieben und eine neunmal so hohe Ausfallwahrscheinlichkeit kleiner gegenüber großen Betrieben.
Sollte der diesjährige Extremsommer deutliche Ernteausfälle verursachen, würde dies eine ohnehin wirtschaftlich angespannte Branche zusätzlich belasten. Schon zuvor war jeder siebte kleine Betrieb bilanziell überschuldet, während jährlich mehr Höfe aufgeben als neue entstehen.
Für Lieferanten, Kreditgeber, Handelspartner und damit mittelbar für die Versorgungssicherheit mit heimischen Lebensmitteln ist das ein Signal: Wetterrisiko und Finanzrisiko in der Landwirtschaft lassen sich nicht getrennt betrachten.