Silber erfüllt zwei wichtige Funktionen, die die Nachfrage ankurbeln: Es dient als Geldmetall, das wie eine Fremdwährung gehandelt wird, und ist ein zentrales Industriemetall. Während Gold in der Vergangenheit als Zahlungsmittel fungierte und einige wichtige Rohstoffanwendungen besitzt, ist Silber – das weiße Metall – für die Industrie noch bedeutender.
„Etwas mehr als die Hälfte des geförderten Silbers fließt in die industrielle Nutzung. Wir haben bereits über das anhaltende strukturelle Silberdefizit geschrieben (TOP LEADER berichtete hier). Aus unserer Sicht macht dieses Angebotsungleichgewicht Silber für Investoren besonders interessant“, erörtern die Fondsmanager sowie Experten für Gold und Silber von Jupiter AM Chris Mahoney, Ned Naylor-Leyland und Joe Lunn.
Industrielle Nachfrage
In den letzten sechs Jahren überstieg die Silbernachfrage das Minenangebot. Das kumulierte Defizit von rund 24.000 Tonnen macht den Silbermarkt, laut Silver Institute, anfällig für plötzliche Liquiditätsengpässe, schwankende Preise, höhere Prämien und steigende Leihgebühren.
Die Silberförderung aus Minen stieg im vergangenen Jahr um 3 %. Die industrielle Nachfrage sank gleichzeitig um 2 %, bedingt durch eine geringere Solarzellen-Produktion.
Dennoch übertraf die Gesamtnachfrage nach Silber das Minenangebot.
Silber steckt in nahezu jedem Elektro- und Elektronikgerät – vom Lichtschalter bis zum Smartphone – sowie in der Medizin zur Infektionsbekämpfung und in Wasseraufbereitungssystemen. Es überzeugt durch elektrische und thermische Leitfähigkeit, Langlebigkeit und seine antibakteriellen Eigenschaften.
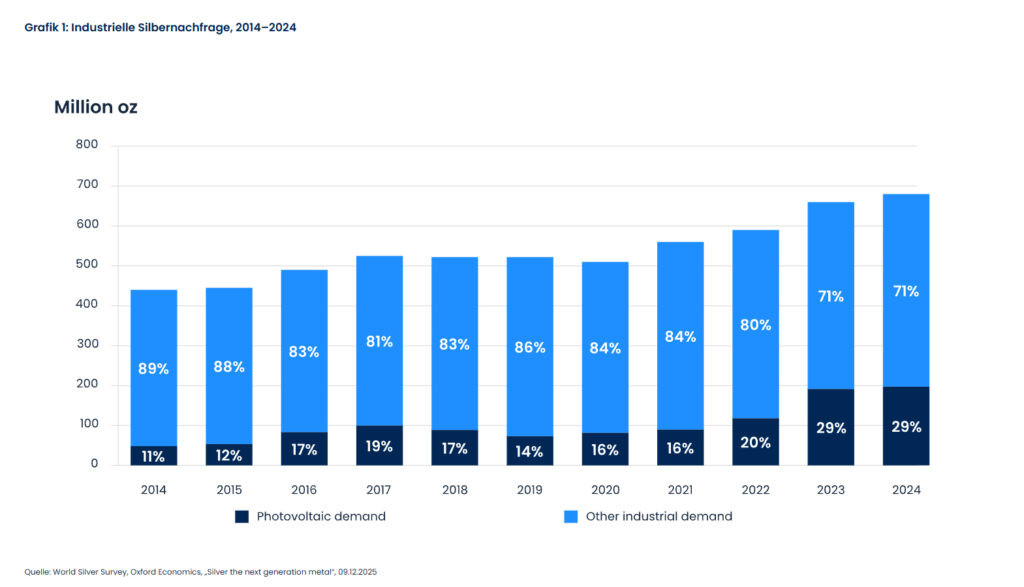
Technologieanwendungen wie Photovoltaikzellen in Solaranlagen, Elektrofahrzeuge samt Ladeinfrastruktur sowie KI-Infrastruktur inklusive Rechenzentren haben die Silbernachfrage von 2020 bis 2024 bereits stark angeheizt. Laut einer Studie von Oxford Economics dürfte sie bis 2030 weiter zunehmen.
Der Bericht betont: Während die Welt die Umstellung auf Elektrifizierung, erneuerbare Energien und KI vorantreibt, nimmt Silber als „Metall der nächsten Generation“ eine Schlüsselrolle ein.
„Besonders spannend finden wir die Nachfrage rund um KI und Rechenzentren wegen des enormen geplanten Wachstums in den kommenden fünf bis zehn Jahren. Allein für dieses Jahr haben Amazon, Meta, Microsoft und Alphabet angekündigt, ihre Ausgaben für KI-Infrastruktur von 410 Milliarden US-Dollar im Vorjahr auf 745 Milliarden US-Dollar zu steigern“, so die Fondsmanager.
Die USA verfügen derzeit über 2.056 Rechenzentren – mehr als jedes andere Land. Laut dem Datendienstleister Aterio sind rund 4.000 weitere Standorte geplant oder angekündigt, 809 befinden sich bereits im Bau.
Hardware und Strom
Silber ist für die Infrastruktur von KI und Rechenzentren unverzichtbar. Innerhalb der Anlagen steckt Silber in Rechenhardware, Energiemanagement, Kühltechnik und Netzwerken. Außerhalb ist Silber entscheidend für die Stromversorgung: von der Erzeugung über die Übertragung bis zur Verteilung.
Rechenzentren verbrauchen enorme Mengen Wasser und Strom. Die Internationale Energieagentur (IEA) rechnet damit, dass sich der Strombedarf von Rechenzentren im kommenden Jahrzehnt etwa verdoppelt. US-Rechenzentren dürften bis 2030 rund 9,3 % des nationalen Stroms verbrauchen – verglichen mit 2,9 % in Europa und 2,3 % in China.
„Das nötige Kapital für den geplanten Ausbau von KI und Rechenzentren lässt sich unseres Erachtens ebenso beschaffen wie der Strom: über neue Energieprojekte und Importe. In ähnlicher Weise kann die Erschließung neuer Minen auch das Kupferangebot langfristig steigern. Denn die Kupfernachfrage ist durch den Rechenzentren-Boom stark gestiegen“, verdeutlichen Chris Mahoney, Ned Naylor-Leyland und Joe Lunn.
Wird Silber KI ausbremsen?
Das Angebot an Silber aus Minen lässt sich jedoch nicht deutlich ausweiten.
„Aus unserer Sicht könnte Silber zum größten Nadelöhr für den künftigen Ausbau von KI und Rechenzentren werden. Sollte der geplante Bau von KI-Rechenzentren annähernd die Prognosen erreichen, könnte dies zu Rekorddefiziten bei Silber führen“, informieren die Experten.
Im vergangenen November haben die USA Silber auf ihre Liste kritischer Mineralien gesetzt. Diese Liste steuert staatliche Strategien zur Sicherung von Rohstofflieferketten.
Silberminenbetreiber – aber auch Goldminenbetreiber – haben in den letzten Jahren Fusionen und Übernahmen getätigt, um sich zusätzliche Vorkommen zu sichern. Diese Unternehmen sind mit steigenden Metallpreisen in den letzten Jahren profitabler geworden, wurden von Long-only-Investoren bisher jedoch weitgehend ignoriert.
Ein Indikator dafür ist, dass Silberminenaktien im Schnitt zum 1,26-Fachen ihres Nettoinventarwerts gehandelt werden und damit weit unter ihrer Bewertung von 2018 liegen. Zudem sind die meisten Long-only-Investoren nach wie vor unterdurchschnittlich in Edelmetallen sowie Gold- und Silberminenaktien investiert.
Fazit
Wer in Silber- oder Goldminen investiert, sollte hochselektiv vorgehen. Es handelt sich um risikoreiche, operational komplexe Unternehmen. Die Angebots- und Nachfragedynamik bei Silber kann volatil sein und unterliegt makroökonomischen sowie geopolitischen Einflüssen. Auch der Verlauf von Zinsen und Inflation lässt sich schwer prognostizieren, obwohl beide Faktoren wichtige Richtungsgeber für die Silber- und Goldpreise sind.
„Ein aktiver Investmentansatz ist aus unserer Sicht wertvoll, um die Risiken rund um Edelmetalle zu steuern. Wir bleiben geduldig und beurteilen die Aussichten für diese Anlageklassen positiv. Silber, Gold und die entsprechenden Silber- sowie Goldminenaktien können eine wichtige Rolle in einem gut diversifizierten Portfolio spielen“, ergänzen Ned Naylor-Leyland, Joe Lunn und Chris Mahoney abschließend.