Für die Unternehmensentwicklung in Mittel- und Osteuropa ist die Dynamik einzelner Branchen wichtiger als nationale Grenzen. Das zeigt die neue Coface Branchen-Risikokarte CEE 2026.
Der Wettbewerbsdruck auf lokale Hersteller nimmt zu, nachdem die chinesischen Importe in die Region im vergangenen Jahr um rund 17 Prozent gestiegen sind. Die Kluft zwischen erfolgreichen und schwachen Branchen vergrößert sich.
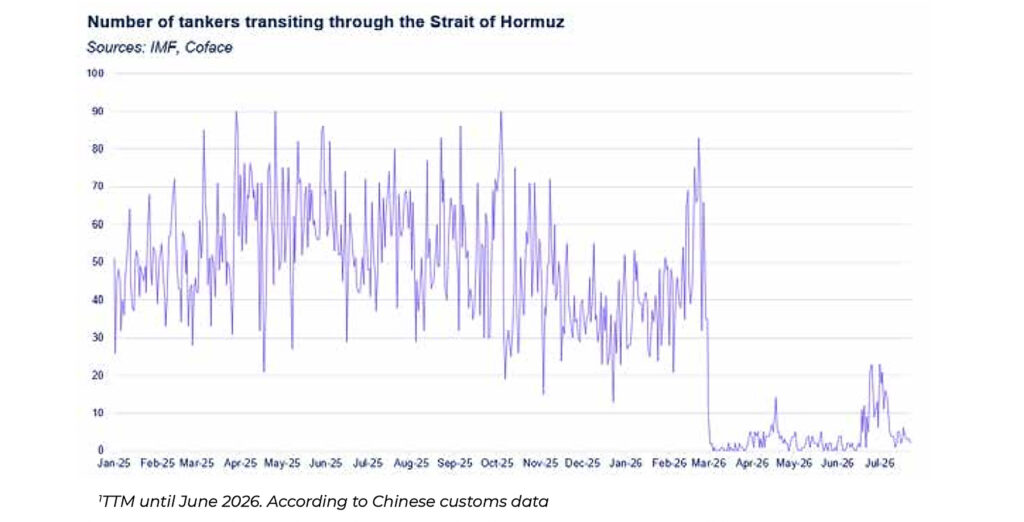
Die Störungen des Schiffsverkehrs durch die Straße von Hormus wirken sich auf weit mehr als nur die Energiemärkte aus. Steigende Kosten für Öl, Erdgas, Düngemittel, Aluminium und petrochemische Erzeugnisse belasten die gesamten Lieferketten, erhöhen den Kostendruck auf die Hersteller und tragen zu einem erneuten Inflationsdruck in der Region bei.
Coface erwartet, dass sich das regionale Wirtschaftswachstum von 2,1 Prozent im Jahr 2025 leicht auf 2,0 Prozent im Jahr 2026 abschwächt, bevor es 2027 auf 2,3 Prozent steigt.
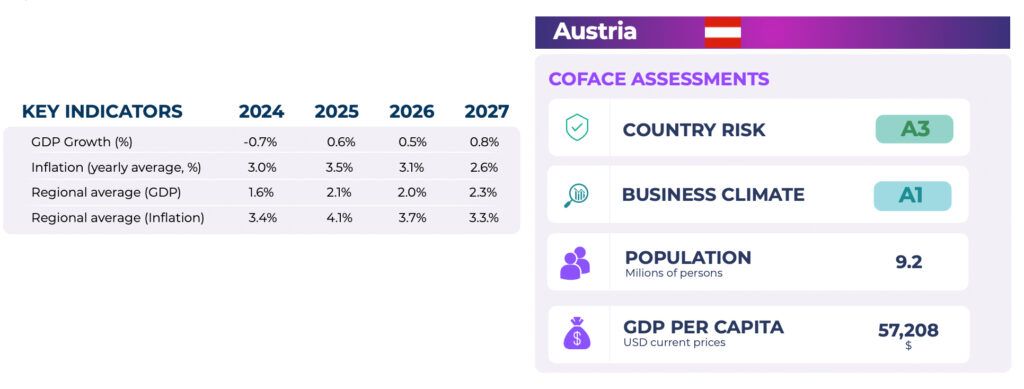
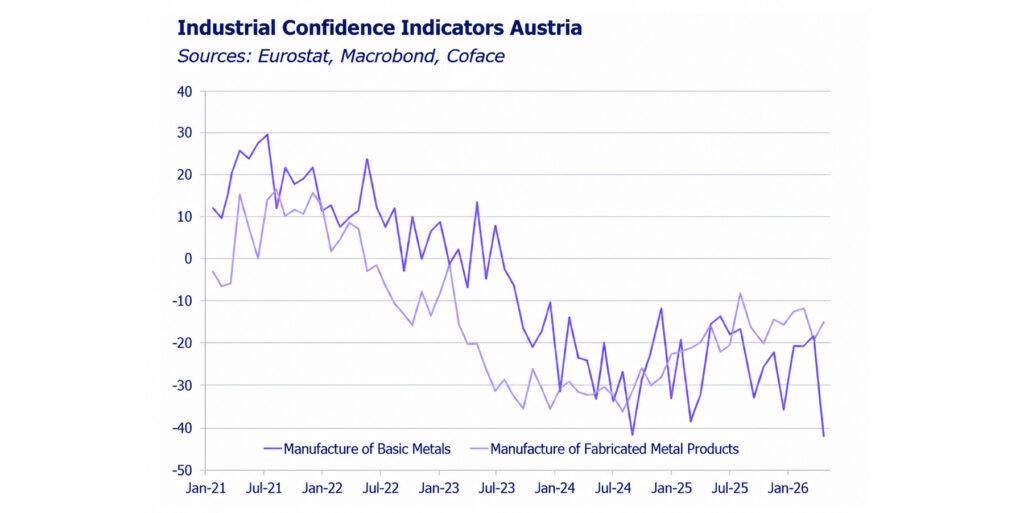
„Österreichs Ausblick bleibt weiterhin verhalten: Für 2026 wird ein BIP-Wachstum von 0,5 Prozent erwartet, das sich 2027 leicht auf 0,8 Prozent verbessert. Die Metallindustrie steht aufgrund eines schwachen Geschäftsklimas, rückläufiger Produktion und eines erneuten energiebedingten Kostendrucks unter Belastung und wird daher mit einem sehr hohen Risiko bewertet. Demgegenüber hebt sich die IKT-Branche positiv ab. Sie profitiert von einem zweistelligen Wachstum bei den Auftragseingängen, einer steigenden Produktion elektrischer Ausrüstungen und verbesserten Vertrauensindikatoren“, erklärt Dagmar Koch, Country Managerin Coface Österreich mit Blick auf die Ergebnisse der Branchen-Risikokarte für Österreich.
China-Schock 2.0
Die gesamte Region ist mit einem Phänomen konfrontiert, das als „China-Schock 2.0“ bezeichnet wird.
Angesichts einer schwachen Binnennachfrage drängen chinesische Hersteller verstärkt auf die Exportmärkte, insbesondere nach Europa.
„Diese Entwicklung setzt lokale Produzenten unter Druck, schmälert ihre Margen und verschärft den Wettbewerb in mehreren Industriezweigen. Zu den am stärksten betroffenen Branchen zählen die Automobilindustrie, die Chemieindustrie und die Metallindustrie“, verdeutlicht Dagmar Koch.
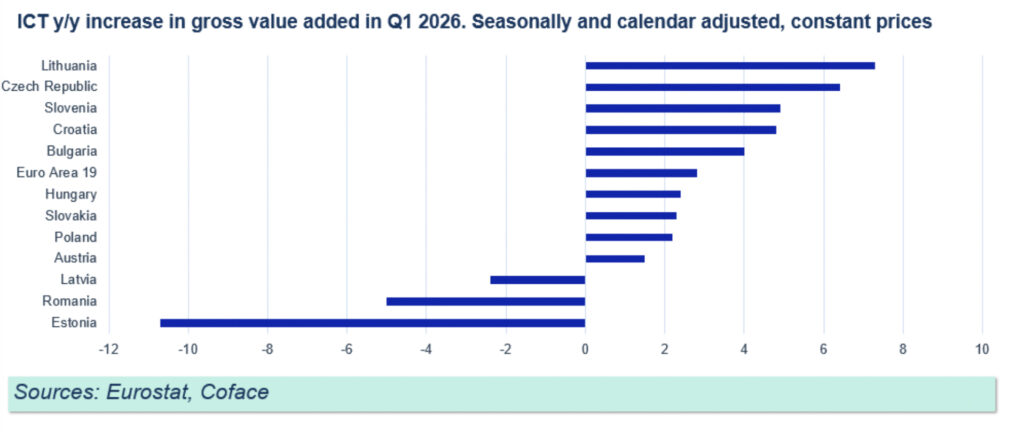
Nicht alle Branchen entwickeln sich in dieselbe Richtung. Die IKT-Branche zählt nicht nur in Österreich, sondern in ganz Mittel- und Osteuropa zu den positiven Sektoren. Sie profitiert von Programmen zur digitalen Transformation, einer starken Nachfrage nach Technologiedienstleistungen und hoch qualifizierten Arbeitskräften. Die Branche bleibt ein wichtiger Motor für wirtschaftliche Konvergenz und Wettbewerbsfähigkeit in Mittel- und Osteuropa.
Länderunterschiede im Einzelhandel
Die Branchen-Risikokarte hebt zudem erhebliche Unterschiede zwischen Ländern und Branchen hervor. Im Einzelhandel sind die Bedingungen in einigen Märkten günstiger, während andere mit höheren Risiken konfrontiert sind. Entscheidend ist dabei die jeweilige Wirtschaftslage, die Fiskalpolitik und die Entwicklung des Verbrauchervertrauens.
Trotz dieser Herausforderungen identifiziert die Studie wichtige Faktoren für die Widerstandsfähigkeit. Investitionen, die durch die Aufbau- und Resilienzfazilität der Europäischen Union (RRF) und das SAFE-Programm unterstützt werden, dürften die Bauwirtschaft, das Gesundheitswesen, die Digitalisierung und Infrastrukturprojekte in der gesamten Region wesentlich fördern. Diese Investitionen tragen dazu bei, einen Teil der wirtschaftlichen Auswirkungen geopolitischer Unsicherheit abzufedern und die Geschäftstätigkeit in mehreren Branchen zu stützen.
Polen auf der Überholspur
Polen bleibt eine der am schnellsten wachsenden großen Volkswirtschaften der EU, getragen von einer starken Verbrauchernachfrage und EU-finanzierten Investitionen.
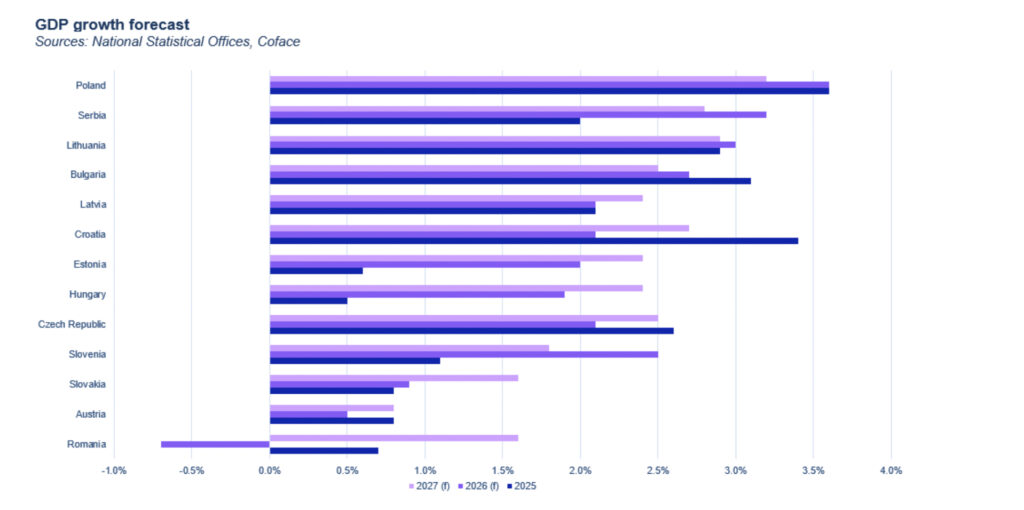
Rumänien befindet sich hingegen in einer rezessiven Phase, da die Haushaltskonsolidierung die Konsumausgaben belastet. Der slowakische Einzelhandel steht durch höhere Steuern und schwächeren Konsum unter Druck, während Bulgariens Bauwirtschaft weiterhin von günstigen Finanzierungsbedingungen und Urbanisierungstrends profitiert.
„Die Unterschiede zwischen den Branchen sind inzwischen größer als jene zwischen den Ländern. Künftiger Erfolg wird weniger vom allgemeinen Wirtschaftswachstum abhängen als davon, wie wirksam sich die Branchen an veränderte Kostenstrukturen, den technologischen Wandel und den globalen Wettbewerb anpassen“, unterstreicht Mateusz Dadej, Regional Economist, Coface Central & Eastern Europe Region.
„Die eigentliche Herausforderung für Unternehmen besteht heute nicht im Mangel an Informationen, sondern darin, das Wesentliche zu erkennen. Da sich Risiken über Branchen und Märkte hinweg immer schneller verändern, sind verlässliche Daten und vorausschauende Analysen unerlässlich, um fundierte Entscheidungen zu treffen und Widerstandsfähigkeit aufzubauen“, ergänzt Jarosl̸aw Jaworski, CEO Coface Central & Eastern Europe Region.